
Viele Existenzgründer starten mit einem Kleingewerbe. Das ist oft unkompliziert, bringt aber auch steuerliche Pflichten mit sich. Dieser Artikel hilft dir, die Kleingewerbe Steuern zu verstehen und richtig zu berechnen, damit du keine bösen Überraschungen erlebst. Wir erklären, welche Steuern für dich relevant sind, welche Freibeträge du nutzen kannst und wie du deine Steuererklärung korrekt erstellst.
Key Takeaways:
- Kleingewerbetreibende müssen verschiedene Steuern beachten, insbesondere Einkommensteuer und gegebenenfalls Umsatzsteuer.
- Die korrekte Gewinnermittlung ist entscheidend für die Steuerberechnung.
- Fristen für die Steuererklärung und Umsatzsteuervoranmeldungen müssen eingehalten werden.
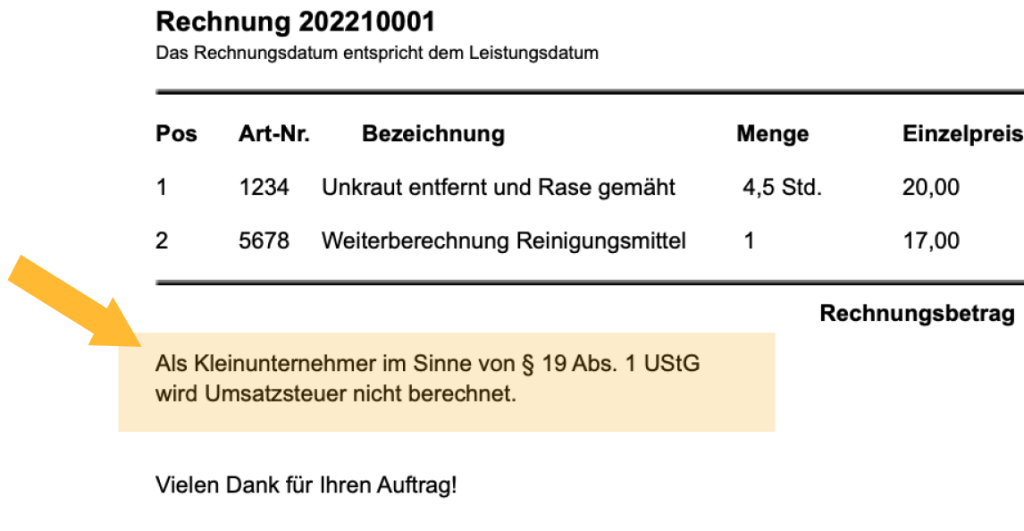
- Die Kleinunternehmerregelung kann die Umsatzsteuerpflicht vermeiden.
Kleingewerbe Steuern: Welche fallen an?
Als Kleingewerbetreibender bist du grundsätzlich einkommensteuerpflichtig. Das bedeutet, dein Gewinn aus dem Gewerbebetrieb wird zusammen mit deinem eventuellen Einkommen aus anderen Quellen (z.B. Angestelltenverhältnis) versteuert. Die Einkommensteuer richtet sich nach deinem persönlichen Steuersatz.
Zusätzlich kann Umsatzsteuer anfallen. Hier kommt die Kleinunternehmerregelung ins Spiel. Wenn dein Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen wird, kannst du die Kleinunternehmerregelung in Anspruch nehmen. In diesem Fall musst du keine Umsatzsteuer erheben und abführen, aber auch keine Vorsteuer geltend machen. Es ist wichtig zu beachten, dass die Kleinunternehmerregelung ein Wahlrecht ist. Du kannst auch freiwillig auf sie verzichten und zur Regelbesteuerung optieren. Das kann sinnvoll sein, wenn du hohe Investitionen hast und Vorsteuer geltend machen möchtest.
Ob Gewerbesteuer anfällt, hängt von deinem Gewinn ab. Es gibt einen Freibetrag von 24.500 Euro. Liegt dein Gewinn darüber, musst du Gewerbesteuer zahlen. Allerdings wird die gezahlte Gewerbesteuer zum Teil auf deine Einkommensteuer angerechnet, sodass die tatsächliche Belastung geringer ausfällt.
Gewinnermittlung für die Kleingewerbe Steuern
Die Grundlage für die Berechnung der Kleingewerbe Steuern ist dein Gewinn. Als Kleingewerbetreibender hast du in der Regel die Möglichkeit, deinen Gewinn durch eine einfache Einnahmenüberschussrechnung (EÜR) zu ermitteln. Dabei werden einfach die Betriebseinnahmen den Betriebsausgaben gegenübergestellt. Wichtig ist, dass du alle Belege sorgfältig aufbewahrst, da diese als Nachweis für deine Ausgaben dienen. Betriebsausgaben sind alle Ausgaben, die betrieblich veranlasst sind, wie z.B. Büromaterial, Miete für Geschäftsräume, Fahrtkosten oder Werbungskosten. Abschreibungen für Anlagegüter (z.B. Computer, Büromöbel) können ebenfalls als Betriebsausgaben geltend gemacht werden. Eine korrekte und vollständige Gewinnermittlung ist essentiell, um die Höhe deiner Steuerlast richtig zu bestimmen.
Umsatzsteuer beim Kleingewerbe Steuern: Regelung und Berechnung
Wie bereits erwähnt, kannst du als Kleingewerbetreibender von der Kleinunternehmerregelung Gebrauch machen und auf die Erhebung und Abführung von Umsatzsteuer verzichten. Entscheidest du dich jedoch für die Regelbesteuerung, musst du auf deine Umsätze Umsatzsteuer erheben und diese an das Finanzamt abführen. Im Gegenzug kannst du die Vorsteuer aus deinen betrieblichen Ausgaben geltend machen. Die Umsatzsteuer beträgt in Deutschland in der Regel 19 Prozent, für bestimmte Waren und Dienstleistungen (z.B. Lebensmittel, Bücher) gilt der ermäßigte Satz von 7 Prozent. Die Umsatzsteuer wird monatlich oder vierteljährlich im Rahmen einer Umsatzsteuervoranmeldung an das Finanzamt gemeldet und abgeführt. Am Ende des Jahres muss zusätzlich eine Umsatzsteuerjahreserklärung eingereicht werden.
Kleingewerbe Steuern: Fristen und Steuererklärung
Die wichtigste Frist für Kleingewerbetreibende ist die Abgabe der Einkommensteuererklärung. Diese muss in der Regel bis zum 31. Juli des Folgejahres beim Finanzamt eingegangen sein. Wird die Steuererklärung von einem Steuerberater erstellt, verlängert sich die Frist. Die Einnahmenüberschussrechnung (EÜR) muss zusammen mit der Einkommensteuererklärung eingereicht werden. Auch für die Umsatzsteuervoranmeldungen und die Umsatzsteuerjahreserklärung gibt es feste Fristen, die unbedingt eingehalten werden müssen, um Säumniszuschläge zu vermeiden. Es empfiehlt sich, einen Steuerkalender zu führen, um keine Frist zu versäumen.
About the Author


